Où en est la loi sur la transparence des salaires ? Le projet de loi qui transpose la directive européenne 2023/970 a été présenté en Conseil des ministres le 10 septembre 2026, puis déposé au Sénat en procédure accélérée. Le gouvernement espère un vote définitif avant la fin du quinquennat, alors que l'Assemblée nationale cessera de siéger le 28 février 2027.
Une fois la loi publiée, tout ne s'appliquera pas en même temps. Dans le texte déposé, la fourchette de rémunération dans les offres d'emploi et l'interdiction de demander l'historique salarial jouent dès le lendemain de la publication, pour tous les employeurs. Les 7 indicateurs d'écarts qui remplacent l'Index égalité arrivent au plus tard un an après la promulgation, et le septième peut attendre jusqu'à six ans dans les entreprises de 50 à 99 salariés.
- Un texte enfin au Parlement : présenté en Conseil des ministres le 10 septembre 2026, le projet de loi n° 944 est examiné en procédure accélérée, en commençant par le Sénat.
- Deux vitesses d'entrée en vigueur : fourchettes dans les offres, fin de l'historique salarial et renversement de la charge de la preuve dès le lendemain de la publication ; indicateurs et correction des écarts au plus tard un an après la promulgation.
- Aucun seuil pour les candidats : l'information sur la fourchette de salaire vise tous les employeurs, les indicateurs seulement les entreprises d'au moins 50 salariés.
- L'Index égalité disparaît : 7 indicateurs le remplacent, dont 6 précalculés à partir de la DSN ; le septième, par catégorie de travail de valeur égale, déclenche une procédure de correction au-delà de 5 % d'écart.
- Des sanctions chiffrées : jusqu'à 1 % de la masse salariale pour une déclaration absente ou erronée, 2 % en cas de récidive dans les 5 ans, 450 euros par manquement à l'information des salariés ou des candidats.
Qu'est-ce que la transparence des salaires ?
La transparence des salaires désigne l'ensemble des règles qui obligent un employeur à rendre visibles ses pratiques de rémunération : niveaux de salaire associés à un poste, critères qui déterminent une augmentation, écarts moyens entre femmes et hommes au sein d'une même catégorie. L'idée n'est pas de publier la fiche de paie de chacun, mais de garantir que les décisions salariales reposent sur des critères objectifs et vérifiables, et non sur la capacité de négociation ou sur des biais de genre.
Cette logique répond à un constat simple : tant que les rémunérations restent opaques, les écarts injustifiés persistent parce que personne ne peut les contester. La directive sur la transparence des rémunérations fait de la transparence salariale un outil pour renforcer l'application du principe d'égalité des rémunérations, en s'attaquant à l'asymétrie d'information entre l'employeur, qui connaît sa grille, et le salarié, qui ne la voit pas.
Le principe central est celui du « travail de même valeur ». Deux postes aux intitulés différents peuvent relever d'une même catégorie de rémunération s'ils obtiennent un score équivalent sur des critères objectifs : compétences, efforts, responsabilités et conditions de travail. C'est sur cette base que se calculent les écarts, que se traitent les demandes des salariés et que se justifient les différences de salaire.
Les chiffres de l'écart salarial femmes-hommes en France
La directive ne sort pas de nulle part. En France, l'écart de rémunération entre femmes et hommes reste marqué, même s'il se réduit lentement. Selon l'INSEE, dans le secteur privé, le revenu salarial moyen des femmes était inférieur de 21,8 % à celui des hommes en 2024. Une part de cet écart s'explique par le temps partiel et le volume de travail annuel, mais une part résiste à toutes les explications objectives.
Pour mesurer ce qui relève réellement d'une inégalité de traitement, il faut neutraliser le temps de travail, puis le poste occupé. Les chiffres se resserrent alors, sans disparaître.
| Mesure de l'écart F/H (secteur privé) | Écart | Source |
|---|---|---|
| Revenu salarial moyen (tous temps de travail confondus) | 21,8 % | INSEE, 2024 |
| À temps de travail identique | 14,0 % | INSEE, 2024 |
| À poste comparable (même emploi, même établissement) | 3,6 % | INSEE, 2024 (EQTP) |
L'écart « à poste comparable » mesure ce qui résiste après neutralisation du temps de travail, du secteur et du poste : c'est le cœur de cible de la directive.
Ces 3,6 % d'écart à poste comparable sont exactement ce que la directive cherche à rendre visible et corrigeable. Un écart résiduel de cette ampleur, multiplié par une carrière entière, pèse lourd, et il devient juridiquement risqué dès lors que l'employeur ne peut pas le justifier par des critères documentés.
La directive européenne 2023/970 : trois obligations qui changent tout
La directive structure ses exigences autour de trois obligations concrètes, que le projet de loi français reprend pour le recrutement, l'information des salariés et la justification des écarts.
Afficher une fourchette salariale et bannir l'historique des salaires
Le projet de loi interdit de diffuser une offre d'emploi qui ne précise pas une fourchette salariale pour la rémunération proposée et, le cas échéant, les dispositions pertinentes de la convention collective. Sans offre publiée, l'employeur transmet ces informations par écrit au candidat avant ou pendant l'entretien d'embauche. Les mentions « selon profil » ou « à négocier » ne suffiront donc plus. Il sera aussi interdit d'interroger un candidat sur sa rémunération actuelle ou passée : la discussion porte sur ses attentes pour le poste visé, ce qui coupe la reproduction des écarts d'un emploi à l'autre. Aucun seuil d'effectif n'est prévu, ces règles visent tous les employeurs.
Garantir le droit à l'information des salariés
Tout salarié pourra demander à son employeur son niveau de rémunération et les niveaux moyens, ventilés par sexe, des salariés de sa catégorie. Le délai de réponse, fixé par décret, ne pourra pas dépasser deux mois, et l'employeur devra rappeler ce droit chaque année à ses équipes. La demande peut passer directement par le salarié ou par les délégués syndicaux et les membres du CSE, ce qui en fait un nouvel objet de dialogue social. Quand la réponse risque de révéler le salaire d'un collègue identifiable, par exemple dans une catégorie trop petite, l'employeur refuse et en informe le demandeur.
Justifier les écarts et assumer le renversement de la charge de la preuve
Dans les entreprises d'au moins 100 salariés, un écart d'au moins 5 % au sein d'une catégorie de travail de même valeur oblige l'employeur à consulter le CSE s'il veut le justifier par des critères objectifs. Faute de justification, il dispose de six mois pour corriger puis déclarer à nouveau l'indicateur ; si l'écart persiste, il engage une évaluation conjointe des rémunérations qui débouche sur un accord collectif ou, à défaut, un plan d'action. En cas de litige pour discrimination salariale, le texte organise le renversement de la charge de la preuve : dès qu'un salarié ou un candidat démontre un manquement aux obligations de transparence, il n'a plus à présenter d'éléments laissant supposer une discrimination. C'est à l'employeur de prouver que sa décision repose sur des éléments objectifs étrangers à toute discrimination, sauf manquement manifestement non intentionnel et mineur.

🔵 Mettez-vous en conformité avant l'échéance
Détection des écarts entre salariés comparables, justification par critères objectifs, reporting : le module Rémunération de Zola prépare votre entreprise à la directive.
→ Découvrir le logiciel de transparence salarialeLoi transparence salariale 2026 : où en est le texte ?
Trois mois après sa transmission au Conseil d'État, le projet de loi de transposition de la directive (UE) 2023/970 a été présenté en Conseil des ministres le 10 septembre 2026, un jour plus tard que la date du 9 annoncée fin août par le ministre du Travail. Enregistré le même jour à la présidence du Sénat sous le n° 944, il est examiné en procédure accélérée : une seule lecture par assemblée avant une éventuelle commission mixte paritaire. Le texte garde ses 22 articles, répartis en quatre titres (employeurs privés, fonction publique, commande publique, outre-mer et entrée en vigueur), le premier modifiant le code du travail.
Le calendrier parlementaire de la réforme est serré. Jean-Pierre Farandou a choisi de commencer par le Sénat et estime qu'« on peut aller au bout avant la fin de ce mandat », alors que l'Assemblée nationale cessera de siéger le 28 février 2027 pour laisser place à la campagne présidentielle. La France reste hors délai depuis le 7 juin 2026 et s'expose à une procédure d'infraction de la Commission européenne. À cette échéance, seules l'Italie, Malte et la Slovaquie avaient adopté une transposition complète, selon le suivi publié par le cabinet Littler.
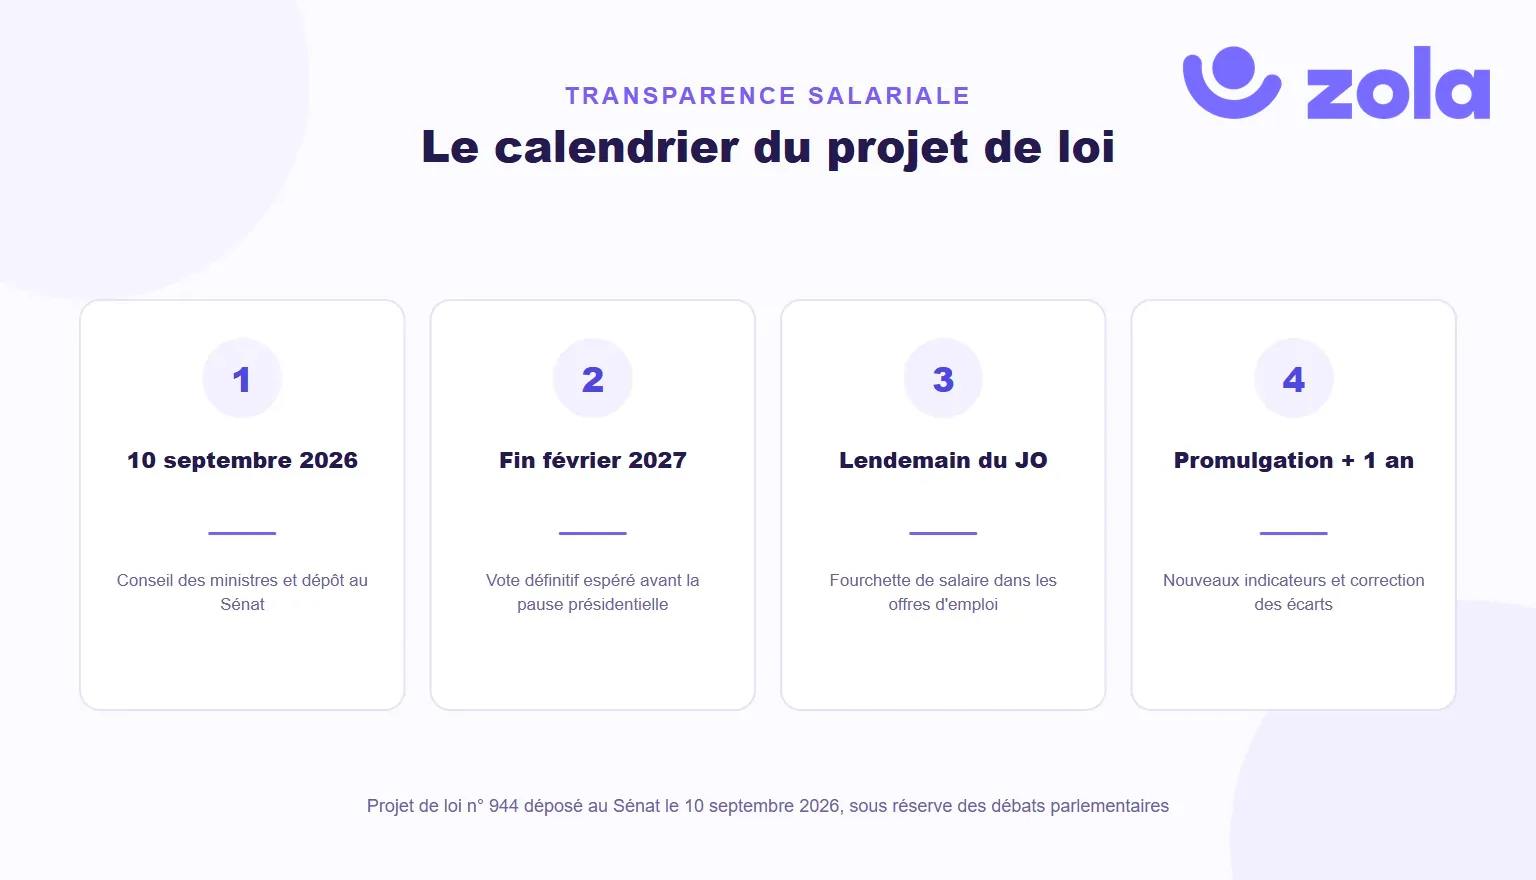
On lit souvent que les entreprises auront un an pour se préparer après le vote. C'est vrai pour les indicateurs, pas pour le recrutement. L'étude d'impact jointe au projet le précise : les articles du titre Ier s'appliquent au lendemain de la publication de la loi au Journal officiel, à l'exception de l'article 1er (indicateurs, droit à l'information, mécanisme de correction des écarts, sanctions administratives), qui entre en vigueur à une date fixée par décret, au plus tard un an après la promulgation. Pour les directions des ressources humaines, le chantier des offres d'emploi passe donc en tête de liste.
| Mesure du projet de loi | Employeurs concernés | Entrée en vigueur prévue |
|---|---|---|
| Fourchette de rémunération dans l'offre d'emploi, ou par écrit avant ou pendant l'entretien | Tous | Lendemain de la publication de la loi |
| Interdiction de demander la rémunération actuelle ou passée du candidat | Tous | Lendemain de la publication |
| Interdiction des clauses de confidentialité salariale | Tous | Lendemain de la publication |
| Renversement de la charge de la preuve en cas de manquement | Tous | Lendemain de la publication |
| Droit à l'information des salariés (réponse sous deux mois maximum) | Tous | Dès la définition des catégories d'emplois, au plus tard à une date fixée par décret |
| 6 indicateurs d'écarts précalculés par la DSN, sanctions administratives | 50 salariés et plus | Date fixée par décret, au plus tard un an après la promulgation |
| 7e indicateur, par catégorie de travail de valeur égale | 50 salariés et plus | Au plus tard 1 an (150 et plus), 3 ans (100 à 149) ou 6 ans (50 à 99) après la promulgation |
Projet de loi n° 944 déposé au Sénat le 10 septembre 2026 (article 21 et étude d'impact). Ce calendrier peut évoluer pendant les débats parlementaires.
Quelles entreprises sont concernées et selon quel calendrier ?
Toutes les entreprises sont concernées, mais pas au même niveau. Les règles de transparence au recrutement, l'interdiction des clauses de confidentialité et le droit à l'information s'appliquent dès le premier salarié. La déclaration des indicateurs d'écarts et la procédure de correction suivent des seuils d'effectif, avec un calendrier étalé pour le septième indicateur.
| Effectif | 6 indicateurs précalculés | 7e indicateur (travail de valeur égale) | Écart d'au moins 5 % non justifié |
|---|---|---|---|
| 250 salariés et plus | Chaque année | Chaque année, première déclaration au plus tard 1 an après la promulgation | Correction sous 6 mois, puis évaluation conjointe |
| 150 à 249 salariés | Chaque année | Tous les 3 ans, au plus tard 1 an après la promulgation | Correction sous 6 mois, puis évaluation conjointe |
| 100 à 149 salariés | Chaque année | Tous les 3 ans, au plus tard 3 ans après la promulgation | Correction sous 6 mois, puis évaluation conjointe |
| 50 à 99 salariés | Chaque année | Tous les 3 ans, au plus tard 6 ans après la promulgation (un accord collectif peut en dispenser) | Mesures négociées dans l'accord égalité professionnelle, à défaut plan d'action |
Seuil de 5 % fixé par décret, conformément à la directive. Première déclaration des 6 indicateurs à une date fixée par décret, au plus tard un an après la promulgation.
La directive fixait un premier rapport au 7 juin 2027 pour les entreprises d'au moins 150 salariés et au 7 juin 2031 pour celles de 100 à 149 salariés. La France abaisse le seuil à 50 salariés, comme pour l'Index actuel, mais étale dans le temps l'indicateur le plus lourd. Reste que la date limite n'est pas le vrai sujet : un reporting fiable suppose des données propres, un référentiel d'emplois structuré et une politique salariale formalisée, soit l'essentiel du travail à mener en amont.
Quelles sanctions en cas de non-conformité ?
Le projet de loi chiffre les sanctions administratives sur deux étages. Pour les manquements majeurs (déclaration des indicateurs absente ou erronée, absence de consultation du CSE, écarts non corrigés, accord, plan d'action ou rapport d'évaluation conjointe non déposé), l'employeur s'expose à une pénalité plafonnée à 1 % de la masse salariale, au sens des rémunérations et gains de la Sécurité sociale, portée à 2 % en cas de récidive dans les 5 ans. Une déclaration absente ou erronée donne d'abord lieu à une mise en demeure. Pour les manquements à l'information (rappel annuel du droit à l'information, réponse à une demande, fourchette communiquée aux candidats, question sur l'historique salarial), l'amende atteint 450 euros par manquement, doublée en cas de récidive. Le titre III ajoute un risque commercial : un acheteur public pourra écarter d'une procédure de marché une entreprise qui méconnaît certaines de ces obligations.
Au-delà de l'amende, le risque réputationnel et le climat social pèsent tout autant. À l'inverse, côté salariés, la parole se libère : sanctionner la divulgation de son salaire par un collaborateur est déjà illégal en droit français.
Concrètement, une entreprise qui ne corrige pas un écart inexpliqué supérieur à 5 % s'expose à une évaluation conjointe avec les représentants du personnel, puis à un contentieux où la charge de la preuve pèsera sur elle. C'est pourquoi cette réglementation pousse à tout documenter : un rapport annuel d'indicateurs fiable et un accord d'entreprise sur l'égalité salariale protègent bien mieux qu'une régularisation tardive décidée sous la pression d'un litige.
Les 7 indicateurs qui remplacent l'Index égalité professionnelle
Le projet de loi remplace la note agrégée de l'Index égalité par 7 indicateurs distincts, repris de la directive et fixés par décret en Conseil d'État, que déclareront les entreprises d'au moins 50 salariés. Là où l'Index résumait l'égalité en une note sur 100, ces indicateurs exposent chaque dimension de l'écart, sans possibilité de compenser un mauvais résultat par un bon. Six d'entre eux seront publiés sur le site du ministère du Travail, le septième restant réservé aux salariés et au CSE.
- L'écart de rémunération moyen entre femmes et hommes.
- L'écart de rémunération moyen sur les composantes variables (primes, bonus).
- L'écart de rémunération médian entre femmes et hommes.
- L'écart médian sur les composantes variables.
- La part de femmes et d'hommes percevant une rémunération variable.
- La répartition des femmes et des hommes par quartile de rémunération.
- L'écart de rémunération par catégorie de travailleurs exerçant un travail de même valeur.
Le septième est l'indicateur central : il mesure l'écart à l'intérieur de chaque catégorie de salariés accomplissant un même travail ou un travail de valeur égale, et déclenche le mécanisme de correction au-delà de 5 %. C'est aussi le seul que l'administration ne calculera pas à votre place. Les six premiers seront précalculés à partir de la Déclaration sociale nominative (DSN), alors que le septième suppose une catégorisation préalable des emplois, par accord d'entreprise ou, à défaut, par décision unilatérale après consultation du CSE. D'où les délais accordés aux plus petites structures : jusqu'à trois ans après la promulgation entre 100 et 149 salariés, six ans entre 50 et 99. Le mini-guide SIRH, données et reporting détaille la structure de données nécessaire pour chaque indicateur.
Avantages et risques de la transparence salariale
Mise en œuvre subie, la transparence expose à des tensions internes, à une perte de confiance et à un risque de contentieux. Anticipée, elle devient un levier. Les entreprises qui structurent leur démarche en amont transforment une contrainte réglementaire en avantage de marque employeur : elles attirent des candidats sensibles à l'équité, fidélisent leurs équipes et renforcent leur crédibilité auprès des partenaires sociaux.
Du côté des risques, le principal n'est pas la transparence elle-même mais l'impréparation, et elle est massive : selon une étude de l'APEC, trois entreprises sur quatre n'ont pas commencé à se préparer et 66 % ne donnent pas accès à leurs grilles de salaires en interne ; l'enquête How Much ne compte que 6,2 % d'entreprises dotées d'un dispositif complet, gouvernance, planning et budget compris. Une grille salariale non documentée, des primes discrétionnaires sans critères écrits ou des clauses de confidentialité salariale encore présentes dans les contrats deviennent autant de points de fragilité. La directive rend d'ailleurs ces clauses de confidentialité nulles de plein droit : un salarié ne peut plus se voir interdire de parler de sa rémunération.
Un écart identifié et en cours de correction est toujours mieux accepté qu'un écart ignoré. La transparence sur les imperfections de la démarche, accompagnée d'un plan de correction crédible, renforce la confiance bien plus qu'un discours lissé qui nie les difficultés. C'est sur ce terrain que se joue la réussite culturelle du projet.
Feuille de route : 6 chantiers pour se mettre en conformité
La conformité ne se décrète pas, elle se construit. La méthode présentée ici suit six chantiers interdépendants, conçus pour être menés dans l'ordre : chacun s'appuie sur les résultats du précédent. C'est la colonne vertébrale du guide complet de la directive 2023/970 que vous pouvez télécharger gratuitement.
Chantier 1 : l'architecture du référentiel de compétences
Tout part de là. La directive ancre ses obligations dans la notion de travail de même valeur, qui suppose un référentiel d'emplois unique, centralisé et défendable. Il faut inventorier les postes, éliminer les doublons et les intitulés obsolètes, puis bâtir une grille de cotation sur les quatre critères imposés (compétences, efforts, responsabilités, conditions de travail). Le projet de loi confie la définition de ces catégories à un accord d'entreprise ou, à défaut, à une décision unilatérale de l'employeur après consultation du CSE. C'est le travail de fond d'une démarche de gestion des compétences, qui s'appuie sur une cartographie des compétences rigoureuse. Un référentiel éparpillé en plusieurs fichiers par service n'a aucune valeur probante.
Chantier 2 : la politique de rémunération
Une fois les catégories de même valeur posées, il faut formaliser les fourchettes salariales par catégorie, en les croisant avec les données de paie et les benchmarks du marché. Chaque critère d'évolution (ancienneté, performance mesurée, acquisition de compétences, prise de responsabilités) doit être défini précisément et appliqué de façon homogène d'un service à l'autre. Le mini-guide formaliser sa politique de rémunération détaille cette étape. Les primes discrétionnaires sans critères documentés sont le premier point de fragilité en cas de contrôle.
Chantier 3 : le processus de recrutement
C'est le point de contact le plus visible avec la loi, et le premier à s'appliquer : dans le texte déposé, dès le lendemain de sa publication. Il faut intégrer la fourchette salariale dans toutes les offres, supprimer la demande d'historique salarial des trames d'entretien d'embauche, et étendre ces obligations aux cabinets de recrutement partenaires : une offre publiée par un cabinet engage votre responsabilité au même titre qu'une offre directe. L'ATS doit être adapté pour rendre le champ fourchette obligatoire et archiver chaque offre publiée.
Chantier 4 : le SIRH, les données et le reporting
Ce chantier transforme le travail précédent en données mesurables. Il faut auditer la qualité des données RH, vérifier que chaque salarié est rattaché à un poste, une catégorie et un genre, puis paramétrer le SIRH pour la transparence salariale : la DSN précalculera six indicateurs, mais le septième, les catégories d'emplois et les justifications d'écarts restent à produire en interne, avec une alerte dès qu'un écart de 5 % apparaît. C'est aussi le moment d'anticiper l'articulation avec le reporting CSRD (seuils de 250 salariés ou 50 millions d'euros de chiffre d'affaires) pour éviter des indicateurs divergents entre les deux exercices. La rigueur sur les durées de conservation des données RH fait partie du socle de fiabilité.
🚀 Centralisez vos données RH avant l'échéance. Voyez comment Zola structure référentiel, paie et reporting au même endroit.
Demander une démoChantier 5 : le dialogue social et juridique
Le renversement de la charge de la preuve crée un nouveau régime de responsabilité. Il faut évaluer son exposition en reprenant les indicateurs du chantier 4, identifier les catégories présentant un écart supérieur à 5 %, et recenser les clauses de confidentialité salariale à supprimer par avenant. Associer le comité égalité professionnelle et le CSE à la construction de la méthodologie n'est pas qu'une bonne pratique : c'est un avantage juridique réel en cas de contentieux. Le sujet a vocation à intégrer la NAO sur l'égalité professionnelle.
Chantier 6 : la communication et la culture
Cinq chantiers rigoureux peuvent rester invisibles si la communication n'est pas à la hauteur. La transparence va modifier la culture d'entreprise en profondeur : les salariés pourront comparer et questionner, les managers devront expliquer et assumer. Il faut former les managers à parler rémunération, leur fournir des éléments de langage, et intégrer la transparence dans les pratiques RH existantes comme l'onboarding, les people reviews ou les revues de rémunération, plutôt que de créer des supports dédiés vite oubliés. Ne jamais publier des indicateurs bruts sans contexte ni explication pédagogique.
 Le conseil de RaphaëlCo-fondateur de Zola et expert RH
Avant de publier votre première fourchette dans une offre d'emploi, faites un test interne : passez la grille sur l'effectif déjà en poste et comptez combien de salariés sont payés sous le bas de la fourchette de leur propre emploi. C'est ce chiffre, pas le benchmark marché, qui donne le vrai calendrier du chantier. Un salarié qui découvre dans une annonce une fourchette au-dessus de son propre salaire viendra très vite demander des explications : si le rattrapage n'est pas provisionné avant la publication, la transparence se retourne contre vous.
FAQ
Quand la loi sur la transparence des salaires entre-t-elle en vigueur en France ?
Pas avant son adoption définitive, que le gouvernement espère avant la fin du quinquennat, l'Assemblée nationale cessant de siéger le 28 février 2027. Le projet de loi déposé au Sénat le 10 septembre 2026 prévoit ensuite deux vitesses : les règles de recrutement, l'interdiction des clauses de confidentialité et le renversement de la charge de la preuve s'appliquent au lendemain de la publication ; les indicateurs, le droit à l'information et la correction des écarts au plus tard un an après la promulgation.
Quelles entreprises sont concernées par la transparence salariale ?
Toutes, à des degrés différents. L'information des candidats sur la fourchette de rémunération, l'interdiction de demander l'historique salarial et le droit à l'information s'appliquent dès le premier salarié. La déclaration des indicateurs d'écarts vise les entreprises d'au moins 50 salariés : six indicateurs chaque année, et l'indicateur par catégorie de travail de valeur égale tous les ans à partir de 250 salariés, tous les 3 ans entre 50 et 249.
Dois-je afficher le salaire dans mes offres d'emploi dès maintenant ?
Rien ne vous y oblige tant que la loi n'est pas publiée au Journal officiel. Le délai de préparation sera en revanche plus court que pour les indicateurs : le texte déposé fait jouer cette obligation dès le lendemain de la publication de la loi. Chaque offre devra alors mentionner une fourchette de rémunération et, le cas échéant, les dispositions de la convention collective ; sans offre publiée, l'information se donne par écrit avant ou pendant l'entretien d'embauche.
Qu'est-ce que le renversement de la charge de la preuve ?
C'est l'un des changements les plus lourds pour le droit du travail. Aujourd'hui, un salarié qui s'estime discriminé présente des éléments de fait laissant supposer une discrimination, puis l'employeur justifie sa décision. Avec le projet de loi, dès que le salarié ou le candidat démontre un manquement aux obligations de transparence (fourchette non communiquée, demande d'information restée sans réponse, résultats non transmis), il est dispensé de cette première étape : c'est à l'employeur de prouver que sa décision repose sur des éléments objectifs étrangers à toute discrimination. D'où l'importance d'un dossier documenté : référentiel d'emplois, politique de rémunération, historique des indicateurs.
L'Index égalité professionnelle disparaît-il ?
Oui, dans sa forme actuelle, dès l'entrée en vigueur des nouveaux indicateurs. La note agrégée de l'Index sera remplacée par 7 indicateurs distincts pour les entreprises d'au moins 50 salariés, dont six précalculés à partir de la DSN. Ces indicateurs ne permettent plus de compenser un mauvais résultat sur un critère par un bon résultat sur un autre, ce qui rend la mesure de l'égalité plus exigeante.
Quelles sanctions en cas de non-respect ?
Le projet de loi prévoit une pénalité plafonnée à 1 % de la masse salariale pour les manquements aux déclarations d'indicateurs, aux consultations du CSE et à la correction des écarts, portée à 2 % en cas de récidive dans les 5 ans, et une amende de 450 euros par manquement à l'information des salariés et des candidats, doublée en cas de récidive. Un acheteur public pourra aussi écarter d'un marché une entreprise qui ne respecte pas certaines obligations de transparence salariale.
Sources
- Directive (UE) 2023/970 du Parlement européen et du Conseil du 10 mai 2023 visant à renforcer l'application du principe de l'égalité des rémunérations entre les femmes et les hommes par la transparence des rémunérations.
- Projet de loi n° 944 (2025-2026) portant transposition de la directive (UE) 2023/970, déposé au Sénat le 10 septembre 2026 : dispositif, exposé des motifs et étude d'impact (senat.fr).
- Service-public.fr (entreprendre), « Le projet de loi pour la transparence salariale a été présenté en conseil des ministres », 10 septembre 2026.
- LCP, « Transparence salariale : ce que va changer le projet de loi pour les entreprises », 10 septembre 2026.
- INSEE Focus n° 377, « Écart de salaire entre femmes et hommes en 2024 ».
- APEC, étude sur la préparation des entreprises à la transparence salariale (2026) ; How Much, enquête sur la mise en conformité des entreprises (2026).
- Littler, « Did Member States Meet the Deadline? Status of Implementation of the EU Pay Transparency Directive », 8 juin 2026.
- Zola, « Guide complet Directive (UE) 2023/970 : la feuille de route pour mettre votre entreprise en conformité ».