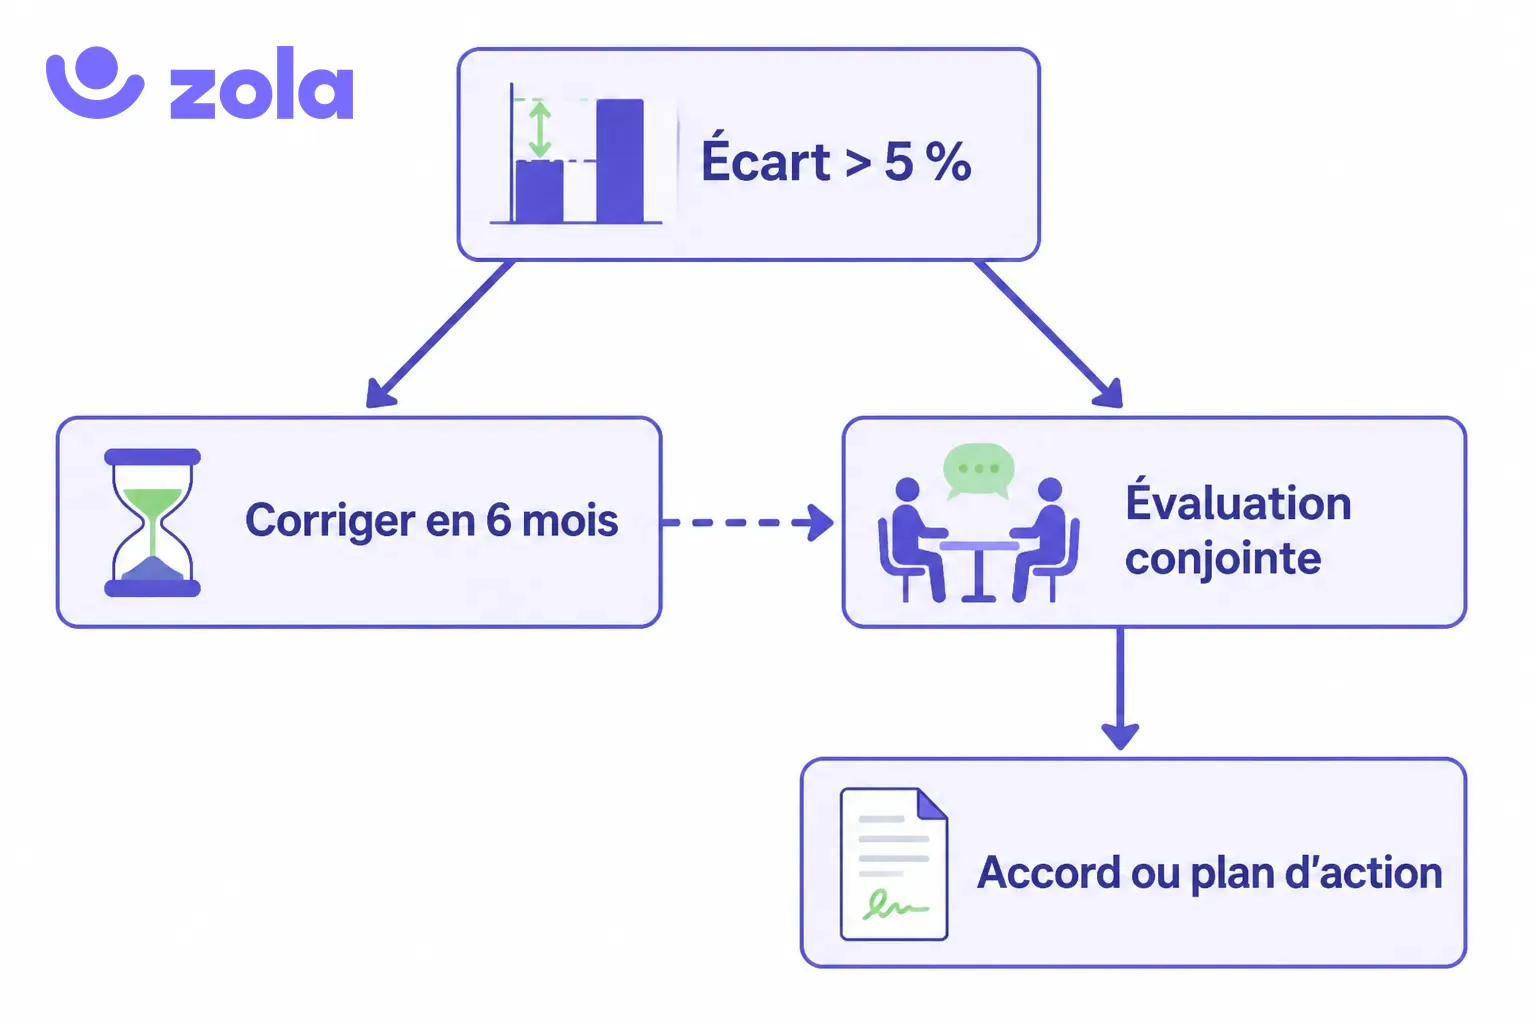
Votre indicateur d'écart de rémunération dépasse 5 % entre femmes et hommes dans au moins une catégorie d'emplois ? Dans les entreprises d'au moins 100 salariés, le projet de loi qui transpose la directive (UE) 2023/970 laisse deux voies : justifier l'écart devant le CSE, le corriger et le déclarer à nouveau sous six mois, ou ouvrir d'emblée une évaluation conjointe des rémunérations. Celle-ci repose sur un rapport qui analyse les causes des écarts, suivi d'un accord collectif ou, à défaut, d'un plan d'action.
Le choix se signale à l'administration et pèse sur les années suivantes. Voici comment fonctionne chaque voie, ce que doit contenir le rapport et comment trancher.
- Le déclencheur : un écart moyen supérieur au seuil fixé par décret, 5 % selon l'étude d'impact, dans une catégorie de salariés qui font un travail de valeur égale.
- La procédure complète vise les entreprises d'au moins 100 salariés ; entre 50 et 99, l'écart non justifié se traite dans la négociation sur l'égalité professionnelle.
- Deux voies au choix : correction sous six mois puis nouvelle déclaration, ou évaluation conjointe d'emblée.
- L'évaluation conjointe aboutit à un accord collectif valable trois ans ou à un plan d'action, déposés auprès de l'administration avec le rapport.
- Le texte, déposé au Sénat le 10 septembre 2026, n'est pas encore applicable : rien ne s'imposera avant la loi et ses décrets.
🔵 Repérez vos écarts avant la déclaration
Détection des écarts entre salariés comparables, justification par critères objectifs et reporting : le module Rémunération de Zola prépare votre dossier avant la déclaration de l'indicateur par catégorie.
→ Découvrir le logiciel de gestion de la rémunérationQu'est-ce que l'évaluation conjointe des rémunérations ?
L'évaluation conjointe des rémunérations est la procédure prévue par l'article 10 de la directive européenne sur la transparence des rémunérations quand un écart de salaire entre femmes et hommes reste inexpliqué dans une catégorie de travailleurs. Elle sert le principe d'égalité des rémunérations pour un même travail ou un travail de valeur égale. Elle est dite conjointe parce qu'elle se mène avec les représentants du personnel. Le texte européen lui assigne un objet précis : « recenser, corriger et prévenir » les différences de rémunération qui ne s'expliquent pas par des critères objectifs non sexistes.
Le projet de loi n° 944, présenté en Conseil des ministres puis déposé au Sénat le 10 septembre 2026, la traduit par un rapport d'évaluation conjointe des rémunérations. L'employeur l'élabore avant d'ouvrir une négociation, et il y recense et analyse « les raisons des écarts de rémunération et de situation entre les femmes et les hommes ». La négociation débouche sur un accord collectif ou, faute d'accord, sur un plan d'action. C'est le volet correctif des sept indicateurs qui remplacent l'Index égalité (écarts moyens et médians, part variable, répartition par quartile, écart par catégorie) : les indicateurs mesurent, l'évaluation conjointe oblige à expliquer puis à corriger.
Rien de tout cela ne s'applique encore. Le texte est examiné en procédure accélérée, en commençant par le Sénat. Une fois la loi promulguée, ces règles entreront en vigueur à une date fixée par décret, au plus tard un an après, et l'indicateur par catégorie pourra attendre trois ans entre 100 et 149 salariés, six ans entre 50 et 99. Le détail des échéances figure dans notre point sur la loi sur la transparence des salaires.
Quel écart déclenche la procédure ?
Un écart moyen par catégorie, pas un écart global
Tout part du septième indicateur : l'écart de rémunération entre femmes et hommes par catégorie de salariés accomplissant un travail égal ou de valeur égale. Le projet de loi renvoie le seuil à un décret, et l'étude d'impact précise qu'il « sera de 5 % comme le prévoit la directive ». L'écart se mesure en moyenne, catégorie par catégorie. Une entreprise dont l'écart global reste faible peut donc franchir le seuil dans une seule catégorie, et cela suffit à ouvrir la procédure. Cet indicateur ne se confond pas avec l'écart salarial femmes-hommes mesuré à l'échelle du pays, qui mélange tous les métiers et tous les temps de travail.
La rémunération prise en compte sera précisée par décret en Conseil d'État, à partir de la définition large de l'article L. 3221-3 du code du travail : le salaire de base et tous les avantages et accessoires payés, directement ou indirectement, en espèces ou en nature. Les primes et la rémunération variable entrent donc dans le calcul.
La catégorisation des emplois décide de l'écart
Le projet de loi réécrit la notion de travail de valeur égale (article L. 3221-4) : sont de valeur égale les travaux qui imposent des exigences comparables, appréciées selon des critères objectifs et non fondés sur le sexe, parmi lesquels les connaissances professionnelles, l'expérience, les compétences techniques et non techniques, les responsabilités, les conditions de travail et la charge physique et nerveuse. La catégorisation se fixe par accord d'entreprise. Si la négociation échoue, l'employeur la décide seul après avoir consulté le CSE, pour trois ans. Les branches disposent de six mois après la promulgation pour négocier une méthode commune.
C'est à cette étape que se joue une bonne partie du résultat. Des catégories trop larges réunissent des niveaux de responsabilité différents et produisent des écarts qui tiennent à la composition des équipes plus qu'aux salaires. Des catégories trop étroites comptent parfois si peu de femmes ou d'hommes que leurs résultats ne peuvent plus être communiqués aux salariés, seulement au CSE, sous obligation de discrétion. Si votre grille de salaire est déjà structurée par niveaux et par critères, elle fournit la base de cette catégorisation.
100 salariés et plus, 50 à 99 : deux régimes
La procédure décrite plus bas concerne les entreprises d'au moins 100 salariés. Entre 50 et 99 salariés, le régime est allégé : le CSE est informé des données et des résultats, et un écart non justifié au-delà du seuil se traite dans la négociation obligatoire sur l'égalité professionnelle ou, à défaut, dans le plan d'action. Un accord collectif peut même dispenser ces entreprises de déclarer l'indicateur par catégorie. Le rythme de déclaration de cet indicateur diffère aussi : chaque année à partir de 250 salariés, tous les trois ans entre 50 et 249.
Corriger en six mois ou ouvrir l'évaluation conjointe : les deux voies
Dans une entreprise d'au moins 100 salariés, un écart au-delà du seuil oblige à choisir une procédure et à en informer l'administration (article L. 1142-8-6 du projet). L'étude d'impact indique que ce choix se déclare sur le portail de déclaration des indicateurs.
Voie 1 : justifier, corriger, déclarer à nouveau
L'employeur commence par justifier l'écart par des critères objectifs non fondés sur le sexe, et consulte le CSE sur ces justifications, au besoin en même temps que sur les indicateurs. Pour la part qu'il ne parvient pas à justifier, il fixe des mesures de correction par accord collectif ou, à défaut, par un plan d'action déposé auprès de l'administration. Au plus tard six mois après la déclaration, il déclare l'indicateur une seconde fois, après avoir consulté le CSE sur l'exactitude des données et sur les justifications des écarts restants. Si un écart non justifié persiste à cette seconde déclaration, l'évaluation conjointe devient obligatoire.
Voie 2 : l'évaluation conjointe d'emblée
L'employeur peut aussi aller directement à l'évaluation conjointe, sans période de correction ni seconde déclaration. Il rédige le rapport, puis ouvre une négociation dont le calendrier sera fixé par décret et qui peut se rattacher à la négociation sur l'égalité professionnelle. Sans accord, il arrête un plan d'action après consultation du CSE. Le rapport et l'accord, ou le plan, sont déposés auprès de l'administration. Elle peut formuler des observations, qu'elle adresse aussi au CSE et aux syndicats représentatifs.
Ne rien choisir n'est pas une option : si l'employeur ne justifie pas suffisamment l'écart et n'engage aucune procédure, l'administration peut le mettre en demeure d'ouvrir l'évaluation conjointe.
Quelle voie choisir ?
Le texte ne hiérarchise pas les deux voies : c'est à l'employeur de trancher, selon la nature de l'écart. La voie courte suppose qu'une correction ciblée suffise à repasser sous le seuil avant la seconde déclaration. Quand l'écart a des causes structurelles, elle ajoute surtout une consultation du CSE et une déclaration de plus avant d'arriver au même point.
| Situation | Voie la plus adaptée |
|---|---|
| L'écart tient à quelques salaires identifiés : recrutements récents au-dessus de la fourchette, rattrapage oublié | Correction sous six mois : un ajustement ciblé peut ramener la catégorie sous le seuil avant la seconde déclaration |
| L'écart touche plusieurs catégories ou revient d'une année sur l'autre | Évaluation conjointe d'emblée : six mois de correction ne régleront pas une cause qui se répète |
| L'écart vient de la part variable, des promotions ou des augmentations au retour de congé | Évaluation conjointe d'emblée : ces causes demandent le diagnostic que le rapport organise |
Un argument pèse en faveur de l'accord dans les grandes entreprises. L'accord issu de l'évaluation conjointe vaut trois ans, sauf durée plus courte. À partir de 250 salariés, il couvre aussi les deux déclarations suivantes : si un écart non justifié persiste, l'employeur met le rapport à jour et en informe le CSE, sans renégocier ni établir de nouveau plan d'action.
 Le conseil de RaphaëlCo-fondateur de Zola et expert RH
Ne choisissez pas la voie courte par réflexe parce qu'elle paraît plus légère. Faites ce test avant la déclaration : pour chaque salarié concerné par l'écart, pouvez-vous écrire en une ligne la raison de son salaire et la mesure qui le corrige ? Si oui, la correction sous six mois tiendra. Si vous bloquez sur plus de quelques cas, l'écart est structurel : ouvrez directement l'évaluation conjointe, vous gagnerez six mois et un dossier plus solide.
Que contient le rapport d'évaluation conjointe ?
Le projet de loi renvoie son contenu à un décret, en précisant seulement qu'il comprend « notamment un recensement des augmentations effectuées au retour de congé maternité ». Ce décret devra respecter l'article 10 de la directive, qui liste sept éléments :
- la proportion de femmes et d'hommes dans chaque catégorie de travailleurs ;
- les niveaux de rémunération moyens des femmes et des hommes, et leurs composantes variables ou complémentaires, pour chaque catégorie ;
- toutes les différences de niveaux moyens entre femmes et hommes, catégorie par catégorie ;
- les raisons de ces différences fondées sur des critères objectifs non sexistes, telles que l'employeur et les représentants du personnel les ont déterminées ensemble ;
- la part de femmes et d'hommes augmentés à leur retour de congé de maternité ou de paternité, de congé parental ou de congé d'aidant ;
- les mesures qui corrigent les différences non justifiées ;
- l'évaluation de l'efficacité des mesures issues des évaluations précédentes.
Le dernier point est le plus exigeant à moyen terme : à la deuxième évaluation, il faudra montrer que les mesures de la première ont produit un effet. Formulez donc dès le départ des mesures vérifiables, avec un montant, une population et une échéance. Le point sur les congés prolonge une obligation déjà en vigueur, le rattrapage salarial au retour de congé maternité (article L. 1225-26 du code du travail) ; notre guide de l'entretien de retour de congé maternité aide à le préparer.
La directive ajoute que la mise en œuvre des mesures comprend une analyse des systèmes d'évaluation et de classification des emplois, pour vérifier qu'ils ne désavantagent pas l'un des deux sexes. Une évaluation conjointe peut donc remettre en cause la classification elle-même, pas seulement quelques salaires.
Une fois établis, le rapport et l'accord ou le plan sont déposés auprès de l'administration. L'accord ou le plan est mis à la disposition des salariés, du CSE et des organisations syndicales représentatives.
🚀 Préparez le rapport sur des données fiables. Voyez en démo comment Zola garde l'historique des décisions salariales et la justification de chaque écart.
Demander une démoQuel rôle pour le CSE ?
La transparence salariale devient un objet de dialogue social à part entière : le CSE intervient à chaque étape, et ses avis remontent à l'autorité administrative. Dans les entreprises d'au moins 100 salariés, l'employeur le consulte sur les données, la méthode de calcul et les résultats des indicateurs, puis sur les justifications des écarts, puis avant la seconde déclaration. Après une évaluation conjointe sans accord, il le consulte encore sur le plan d'action. Ces échanges prennent place dans la consultation du CSE sur la politique sociale, et un décret fixera le délai au-delà duquel un comité qui ne s'est pas prononcé est réputé avoir rendu un avis défavorable.
Les salariés, le CSE et les délégués syndicaux peuvent aussi demander des explications sur les derniers indicateurs déclarés, y compris, selon l'étude d'impact, sur des écarts inférieurs à 5 %. Si la demande vise l'indicateur par catégorie et qu'aucune procédure n'est en cours pour cet écart, l'employeur doit le justifier ou le corriger par décision unilatérale, dans un délai fixé par décret. Chaque salarié bénéficiera en outre d'un droit à l'information sur son niveau de rémunération et sur les niveaux moyens, ventilés par sexe, de sa catégorie, avec une réponse sous deux mois au plus. Dans les entreprises d'au moins 300 salariés, la commission de l'égalité professionnelle du CSE est le bon endroit pour préparer ces échanges avant les consultations formelles.
Que risque l'employeur qui laisse l'écart en l'état ?
Le projet prévoit une pénalité plafonnée à 1 % de la masse salariale, entendue comme les rémunérations et gains au sens de la sécurité sociale, portée jusqu'à 2 % si l'entreprise a déjà été sanctionnée dans les cinq ans. Elle vise notamment l'absence de consultation du CSE, l'absence de seconde déclaration ou une déclaration erronée, le défaut de dépôt de l'accord ou du plan d'action, et le défaut de dépôt du rapport quand l'employeur a choisi l'évaluation conjointe ou y a été mis en demeure. Une seule pénalité peut être prononcée par bloc d'obligations et par exercice, et la décision se conteste devant le tribunal administratif.
Le risque prud'homal compte autant, avec un renversement de la charge de la preuve. Quand un salarié démontre un manquement aux obligations de transparence, dont l'obligation de corriger un écart non justifié, il n'a plus à apporter d'éléments laissant supposer une discrimination salariale : c'est à l'employeur de prouver que sa décision repose sur des éléments objectifs, sauf manquement manifestement non intentionnel et mineur. Un acheteur public pourra en outre écarter d'un marché une entreprise qui méconnaît certaines de ces obligations.
Comment se préparer avant la première déclaration ?
Le décret qui listera les critères admis pour justifier un écart n'est pas paru. Il faut donc préparer le dossier sans savoir si l'ancienneté, la performance individuelle ou la rareté d'une compétence suffiront. Six chantiers peuvent démarrer dès maintenant :
- négocier la catégorisation des emplois, ou préparer la décision unilatérale, avec les critères du nouvel article L. 3221-4 ;
- fiabiliser les données : périmètre de la rémunération, effectifs par catégorie, historique des augmentations, sachant qu'une déclaration erronée est sanctionnable en elle-même ;
- simuler l'indicateur par catégorie sur la dernière année pour repérer les catégories au-dessus de 5 % ;
- documenter, salarié par salarié, la raison objective de chaque écart constaté, sans présumer de ce que le décret retiendra ;
- chiffrer le coût des corrections et le prévoir dans le budget d'augmentation salariale ;
- présenter les premiers résultats au CSE avant la consultation formelle, pour que les élus ne découvrent pas les chiffres le jour de la déclaration.
Les écarts naissent souvent dès l'embauche. Le même projet de loi impose d'afficher une fourchette de rémunération dans chaque offre d'emploi et interdit de demander au candidat son historique salarial : une fourchette salariale calée sur la grille limite les écarts qui se créent au recrutement.
En amont, tout tient à la cohérence de la politique salariale. Une politique d'équité salariale formalisée, avec des règles d'augmentation connues, réduit le nombre d'écarts à justifier. Et pour expliquer la différence de salaire entre deux personnes, la méthode reste celle qui sert déjà à justifier un écart au nom de l'égalité de traitement.
🚀 Repérez vos écarts avant le décret. Découvrez en démo comment Zola détecte les écarts supérieurs à 5 % entre salariés comparables.
Demander une démoFAQ
L'évaluation conjointe est-elle obligatoire dès 50 salariés ?
Non. La procédure complète, avec rapport d'évaluation conjointe, vise les entreprises d'au moins 100 salariés. Entre 50 et 99 salariés, un écart non justifié au-delà du seuil se corrige dans la négociation sur l'égalité professionnelle ou, à défaut, dans le plan d'action. Sous 50 salariés, il n'y a pas d'indicateurs à déclarer.
Quand les premières évaluations conjointes auront-elles lieu ?
Pas avant la promulgation de la loi et la parution des décrets. Une évaluation conjointe suit forcément une déclaration de l'indicateur par catégorie : la première interviendra au plus tard un an après la promulgation dans les entreprises de 150 salariés et plus, et au plus tard trois ans après entre 100 et 149 salariés.
Un écart de plus de 5 % est-il forcément une discrimination ?
Non. Un écart justifié par des critères objectifs non fondés sur le sexe n'appelle pas de correction, mais l'employeur doit présenter ces justifications au CSE. La nature des critères admis sera précisée par décret en Conseil d'État.
Combien de temps dure l'accord issu de l'évaluation conjointe ?
Trois ans, sauf si l'accord prévoit une durée plus courte. À partir de 250 salariés, il couvre aussi les deux déclarations suivantes : un écart persistant oblige alors à mettre à jour le rapport et à informer le CSE, pas à renégocier.
Sources
- Projet de loi n° 944 portant transposition de la directive (UE) 2023/970, déposé au Sénat le 10 septembre 2026, et son étude d'impact
- Directive (UE) 2023/970 du Parlement européen et du Conseil du 10 mai 2023, articles 9 et 10
- Code du travail, articles L. 1225-26 et L. 3221-3 (rédaction en vigueur)